
La Banque Camerounaise des Petites et Moyennes Entreprises SA met l’humain au cœur de l’agriculture camerounaise avec ACCESS LINE AGRO, une solution de financement à court terme renouvelable et pensée pour les coopératives certifiées et producteurs engagés des filières mais, riz et huile de palme.
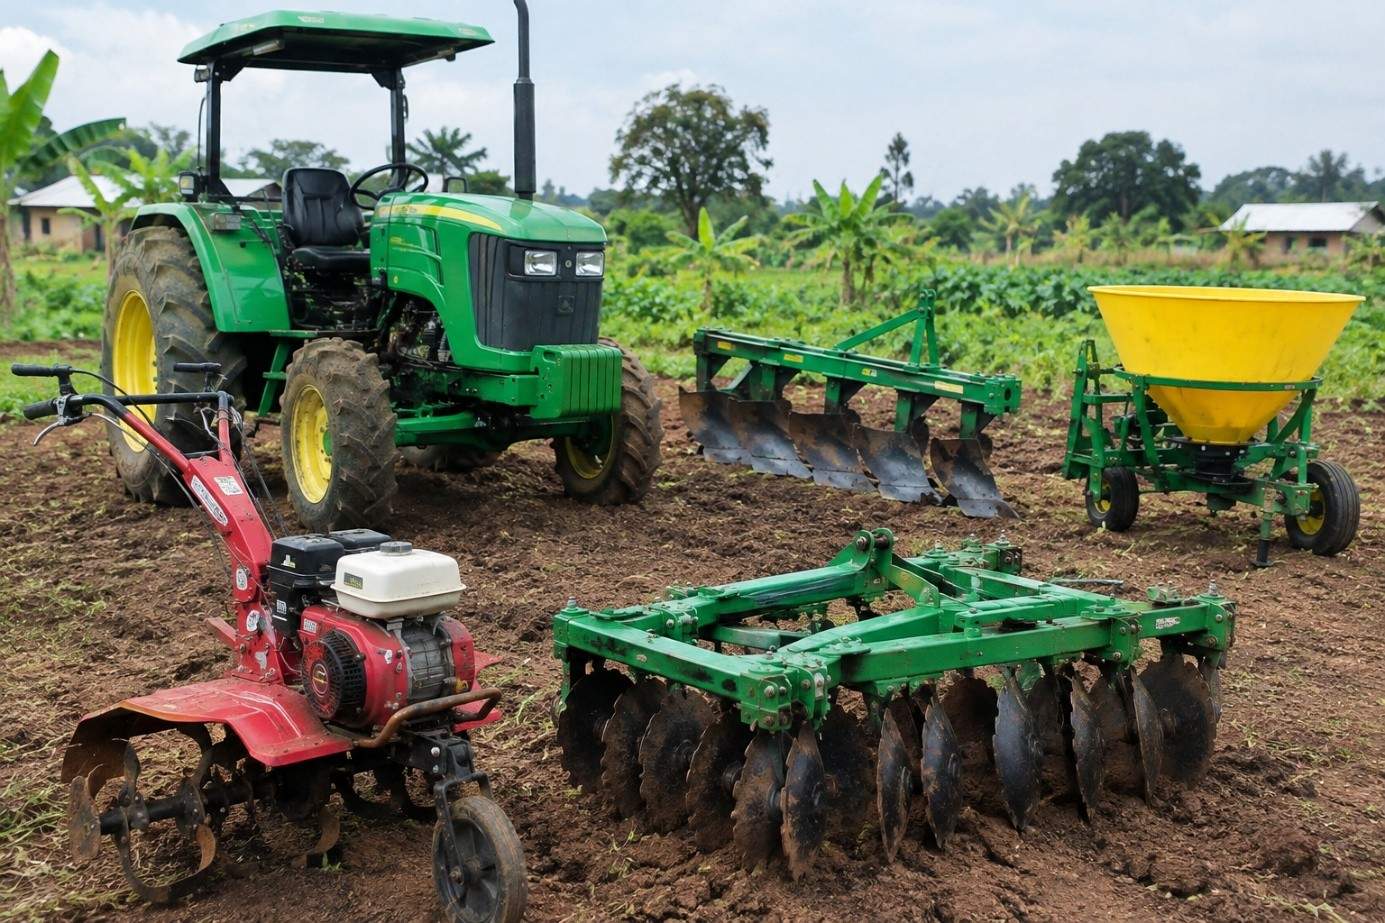
AGRI EQUIPMENT est le crédit d’équipement de la BC-PME destiné aux PME agroalimentaires des filières maïs, riz et huile de palme. Taux d’intérêt de 3 % HT par an, frais d’étude de 1 %, durée de 2 à 5 ans. La Banque paie directement les fournisseurs, et le matériel financé sert de garantie.
AGRICASH est le crédit de campagne de la BC-PME réservé aux producteurs organisés en coopératives ou en GIC des filières riz, maïs et huile de palme. Taux d’intérêt de 3 % HT par an, frais d’étude de 1 %, durée de 3 à 9 mois et remboursement en fin de campagne : les fonds sont versés directement aux fournisseurs, au rythme des besoins.
AGRIGOLD est le crédit renouvelable de 12 mois que la BC-PME réserve aux coopératives et aux producteurs certifiés des filières riz, maïs et huile de palme. Taux d’intérêt de 3 % HT par an, frais d’étude de 1 %, la ligne reste disponible en permanence et la certification est retenue comme garantie morale.
FARM LEASING est le crédit-bail agricole de la BC-PME destiné aux PME agricoles et aux jeunes agropreneurs. Taux d’intérêt de 3 % HT par an, frais d’étude de 1 %, durée de 2 à 4 ans : vous utilisez le matériel tout de suite, vous payez des loyers et vous pouvez en devenir propriétaire au terme du contrat.
Femme Avenir, le microcrédit BC-PME qui transforme et fait grandir chaque projet au féminin. La BC-PME vous accompagne et vous permet de financer votre projet pour une durée de 6 à 24 mois avec un taux d'intérêt de seulement 3 % HT par an.
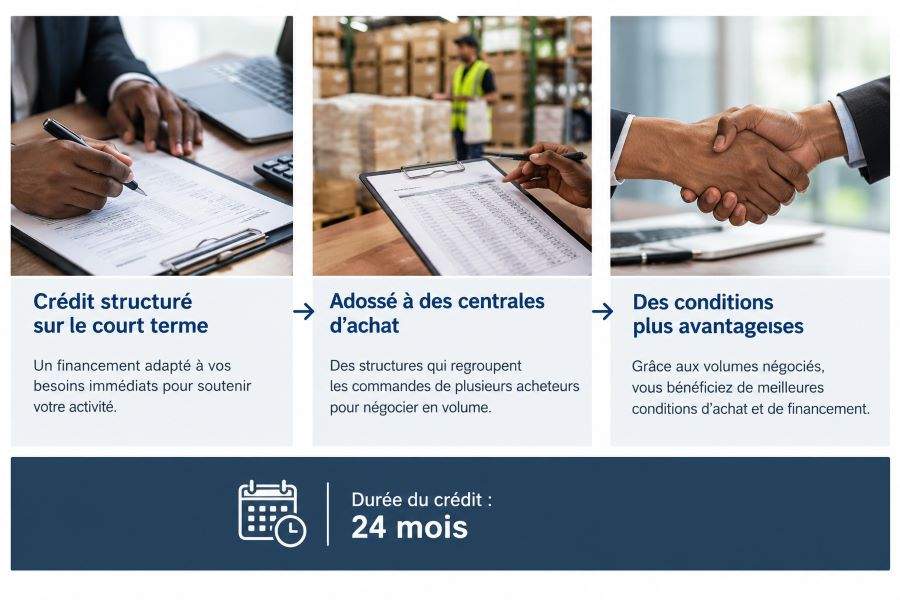
AGRIBEST ACHATS, le crédit de la BC-PME qui finance l’approvisionnement groupé en intrants par l’intermédiaire de centrales d’achat. Taux d’intérêt est fixé à 3 % HT par an et les frais d’étude de 1 %. La durée du crédit est de 2 ans et la Banque paie directement les fournisseurs pour garantir de meilleurs prix et s’assurer de la disponibilité des intrants.
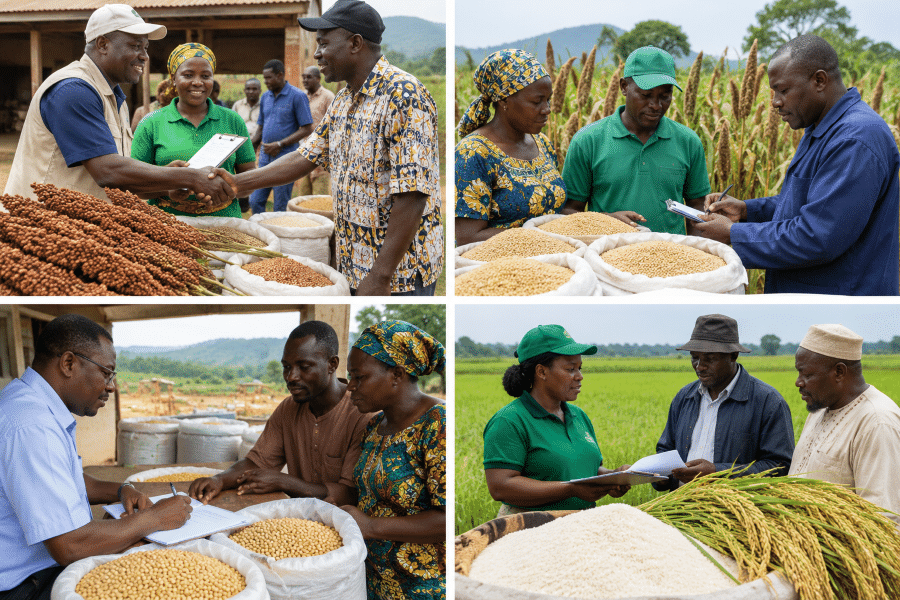
BUYBACK SECURE est l’un des crédits à court terme BC-PME adossé à un contrat de préachat, dans les filières céréales (sorgho, mil, soja) et riz avec un taux d’intérêt de 3 % HT par an. Les frais d’étude s’élèvent à 1 %, pour une durée de 3 à 9 mois.
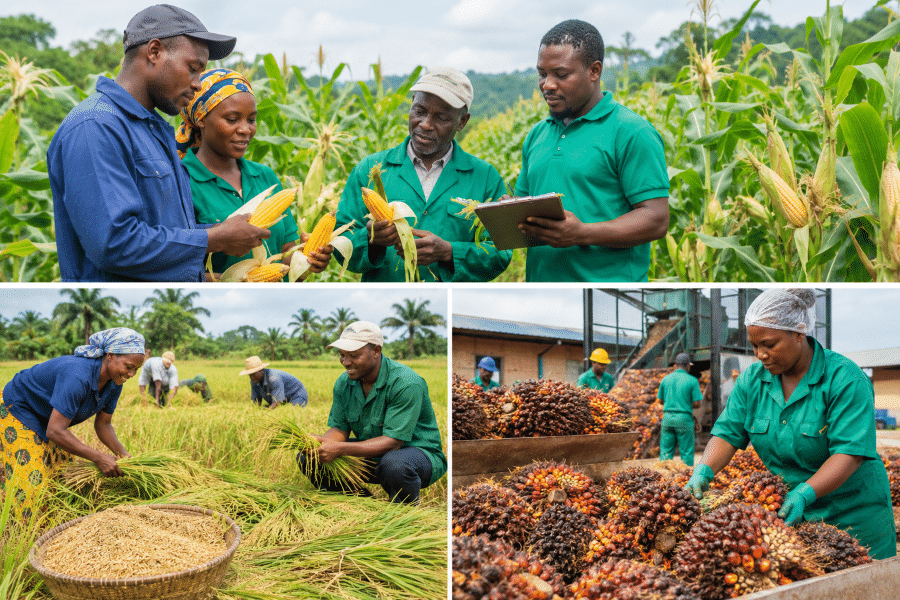
FREE LINE AGRO, la ligne de crédit renouvelable de la BC-PME destinée aux agriculteurs et aux coopératives des filières maïs, riz et huile de palme. Taux d’intérêt 3 % HT par an, frais d’étude 1 %, la durée du crédit va de 6 à 12 mois et les fonds sont versés par tranches directement aux fournisseurs.
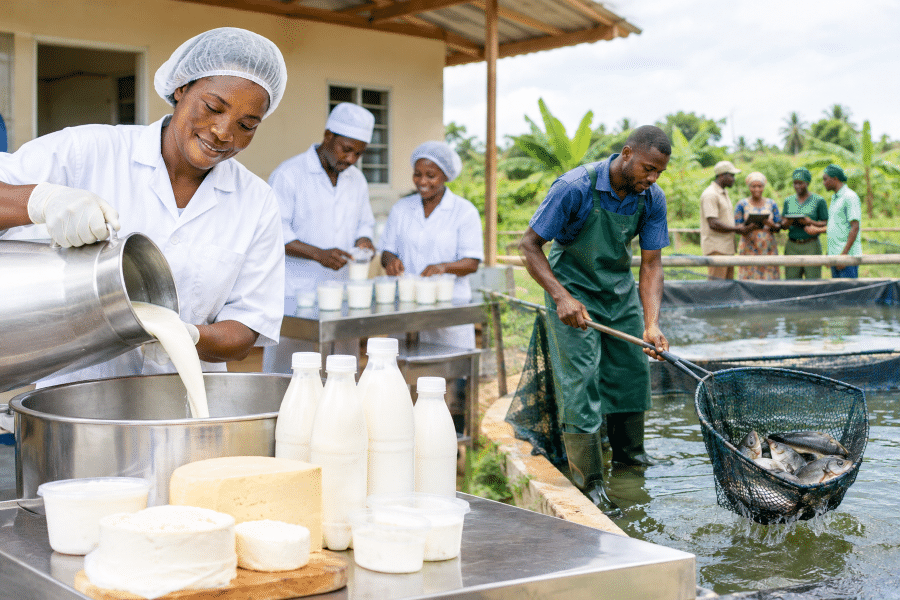
La BC-PME a mis sur pied la ligne de crédit FREE LINE dans le but de voler au secours des entrepreneurs qui investissent dans l’agriculture, l’élevage du poisson ou transformation du lait. La ligne de crédit FREE LINE se positionne comme l’une des meilleures avec des exigences allégées.
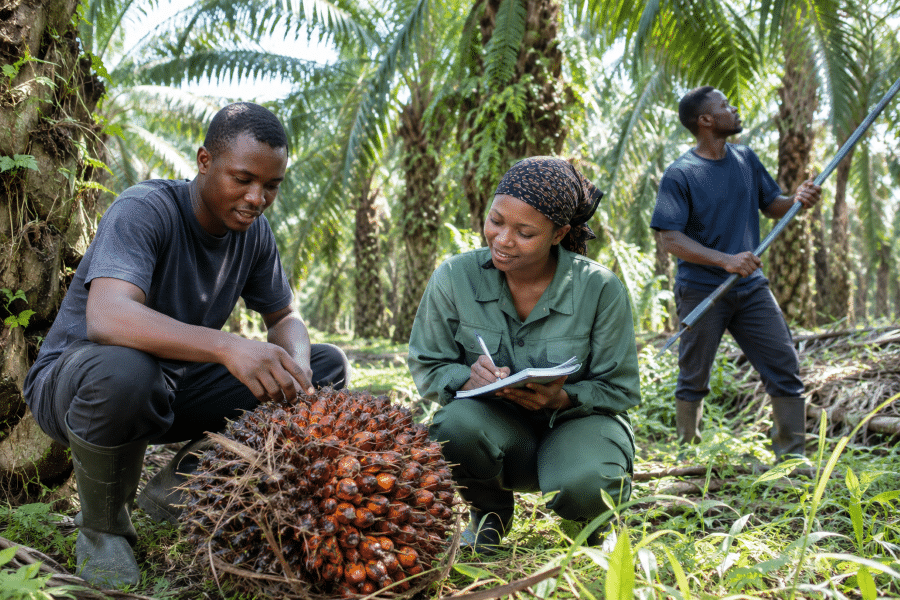
MBOA AGRO, résout l’équation des agriculteurs investis dans la culture du palmier à huile. Cette ligne de crédit BC-PME dédiée à la filière huile de palme est conseillée pour ses conditions flexibles. Un taux d’intérêt de 3 % HT par an, les frais d’étude de 1 %. Sa durée de 6 à 10 ans avec un différé de remboursement du capital pouvant aller jusqu’à 2 ans.
